A reforma tributária chega à agência de viagens em janeiro. O prazo para o optante do Simples escolher pagar IBS e CBS fora do DAS fechou em 30/10, quem optou pode cancelar de 3/11 a 20/12, e na intermediação o imposto incide sobre o valor cobrado menos o repasse aos fornecedores. O que fazer agora: levar cinco perguntas ao contador antes de 20/12.
Resumo rápido
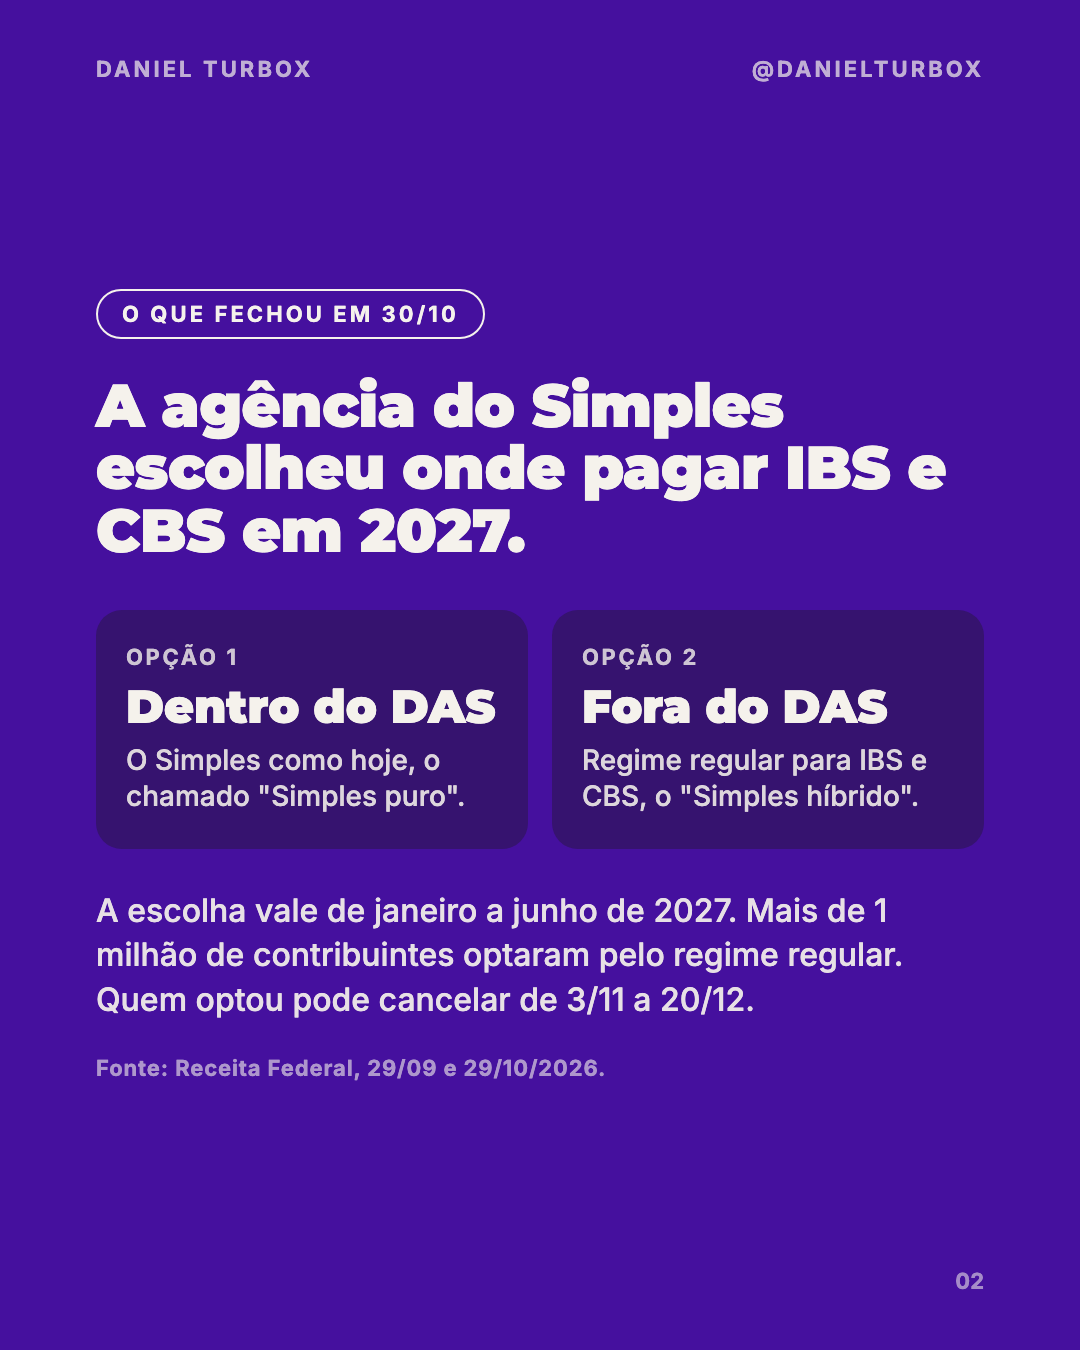
Até 30/10, a empresa do Simples escolheu se paga IBS e CBS dentro do DAS ou pelo regime regular, de janeiro a junho de 2027. Quem optou pode cancelar de 3/11 a 20/12.
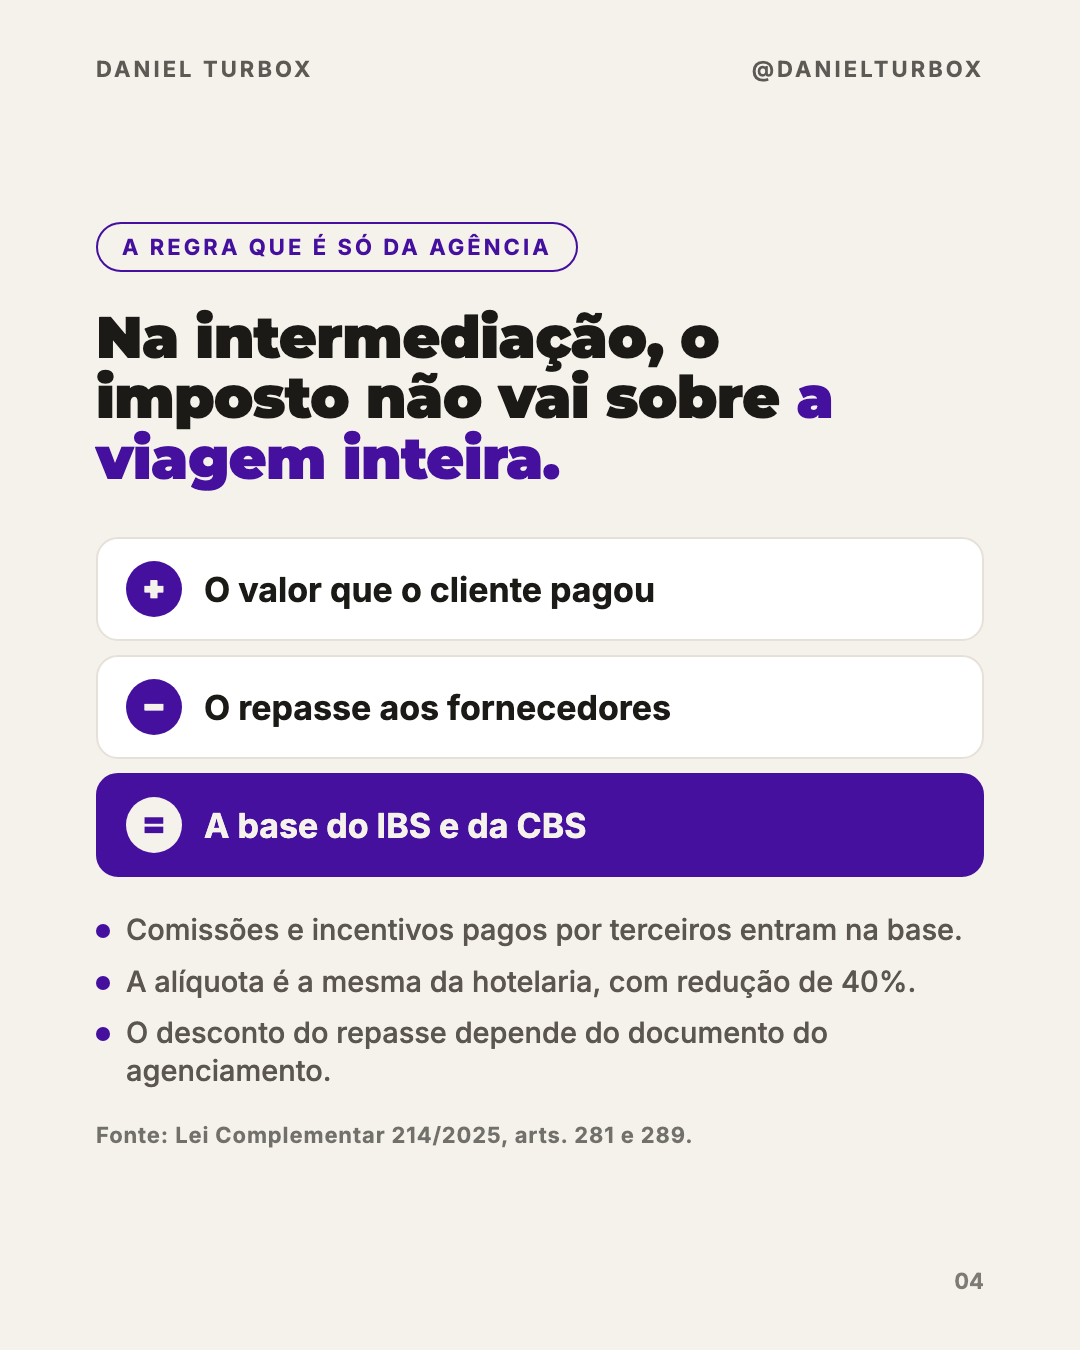
Na intermediação, a lei desconta da base o que foi repassado aos fornecedores, com base no documento do agenciamento. Comissões e incentivos de terceiros entram na conta.
Não existe regime certo para todas as agências. A escolha depende de para quem você vende, e a conta com os seus números é do contador.
Antes de tudo, um aviso que eu faço questão de dar: não sou advogado nem contador. O que segue é a linha operacional, o que eu conferiria se fosse dono de uma agência pequena, com as fontes oficiais no fim. A decisão é sua, com quem cuida dos seus impostos.
O que fechou em 30 de outubro?
Fechou a janela para a empresa do Simples Nacional escolher onde vai recolher os dois tributos novos da reforma, o IBS e a CBS, no primeiro semestre de 2027.
São dois caminhos. No primeiro, nada muda na forma de pagar: IBS e CBS seguem dentro do DAS, a guia do Simples. É o que o mercado chama de Simples puro. No segundo, a empresa continua no Simples para o resto, mas apura e recolhe IBS e CBS pelo regime regular, fora do DAS. É o tal Simples híbrido.
Pela Receita Federal, a opção feita entre 1º/09 e 30/10 vale de janeiro a junho de 2027, com efeito a partir de 1º de janeiro. Até 29/10, 1.000.142 contribuintes tinham optado pelo regime regular. E quem optou e mudou de ideia pode cancelar entre 3/11 e 20/12 de 2026.
Se a sua agência não fez nada até 30/10, ela segue com IBS e CBS dentro do DAS nesse primeiro semestre. Se fez, a data que importa agora é 20/12.
Quais números de 2027 já estão na mesa?
Três, segundo a reportagem do g1 de 28/10 com dados do TCU e da Receita.
CBS de 11,3%. É a proposta do TCU para a alíquota de referência do imposto federal em 2027. Ainda não é definitiva: o Senado fixa o valor até 15 de dezembro.
IBS de 0,1%. É a cobrança de transição de estados e municípios em 2027 e 2028, e começa a subir a partir de 2029.
Nota fiscal com os campos novos. A partir de 2027, preencher IBS e CBS na nota eletrônica passa a ser obrigatório, com exceção do MEI nas vendas para pessoa física e do nanoempreendedor.
Um cuidado: os 11,3% não são a alíquota da sua agência. Quem fica no DAS recolhe IBS e CBS dentro da guia do Simples. E, na intermediação, a lei tem uma regra própria, que é o ponto que eu mais gostaria que todo dono de agência entendesse.
Como a reforma tributa a intermediação da agência de viagens?
A Lei Complementar 214/2025 colocou as agências de turismo num regime específico. Na intermediação de serviços turísticos, a base de cálculo do IBS e da CBS é o valor da operação menos o que foi repassado aos fornecedores intermediados (art. 289).
Em linguagem de balcão: o imposto não vai sobre a viagem inteira que o cliente pagou. Vai sobre o que fica com a agência. Três detalhes do mesmo artigo mudam a conta:
Comissões e incentivos pagos por terceiros entram na base. Ou seja, não é só o que você cobra do cliente: o que terceiros pagam à agência pela venda também conta.
A alíquota é a mesma da hotelaria. E as operações desse capítulo da lei, que inclui hotelaria e agências, têm redução de 40% nas alíquotas (art. 281).
O desconto depende do documento. A lei diz que o repasse é deduzido “com base no documento que subsidia a operação de agenciamento”.
Por que eu começaria pela papelada, e não pela alíquota?
Porque é a parte que depende de você, e não do Senado.
A discussão sobre a alíquota vai ocupar o noticiário até dezembro. Enquanto isso, o que define se a agência paga sobre a margem ou sobre um valor maior é o que está escrito no contrato, no voucher e na nota. Se o documento mistura tudo num valor só, eu não gostaria de ter que provar depois qual parte era repasse.
Na prática, eu pegaria três vendas recentes, uma de pacote de operadora, uma de hotel avulso e uma com aéreo, e olharia com o contador como cada uma está documentada hoje. É um exercício de uma tarde. E mostra rápido se a agência está pronta ou se precisa mudar o modelo de contrato antes de janeiro.
Segundo a Mercado & Eventos, a lei também tem regra específica para a venda de passagem aérea. É mais um motivo para fazer o exercício com uma venda de aéreo no meio.
Simples puro ou híbrido: qual faz sentido para a agência?
Não existe resposta única, e eu não vou recomendar regime. O que eu posso fazer é mostrar a lógica que a própria Receita explicou.
Ao g1, o subsecretário Juliano Neves resumiu assim: a empresa que vende quase só para o consumidor final tende a ficar no Simples puro, que é bem mais fácil de manter. A empresa que vende para outras empresas talvez ganhe no híbrido, porque passa a transferir crédito para quem compra dela.
Traduzindo para a agência: a que vende viagem de lazer para famílias está mais perto do primeiro grupo. A que atende muito corporativo e eventos, com empresas clientes que aproveitam crédito, está mais perto do segundo. A maioria das agências pequenas tem um pouco de cada, e é exatamente por isso que a conta precisa ser feita com o faturamento real.
O advogado Marcelo Oliveira, ouvido pela Mercado & Eventos, disse o essencial numa frase: “O que não dá é para decidir no escuro”.
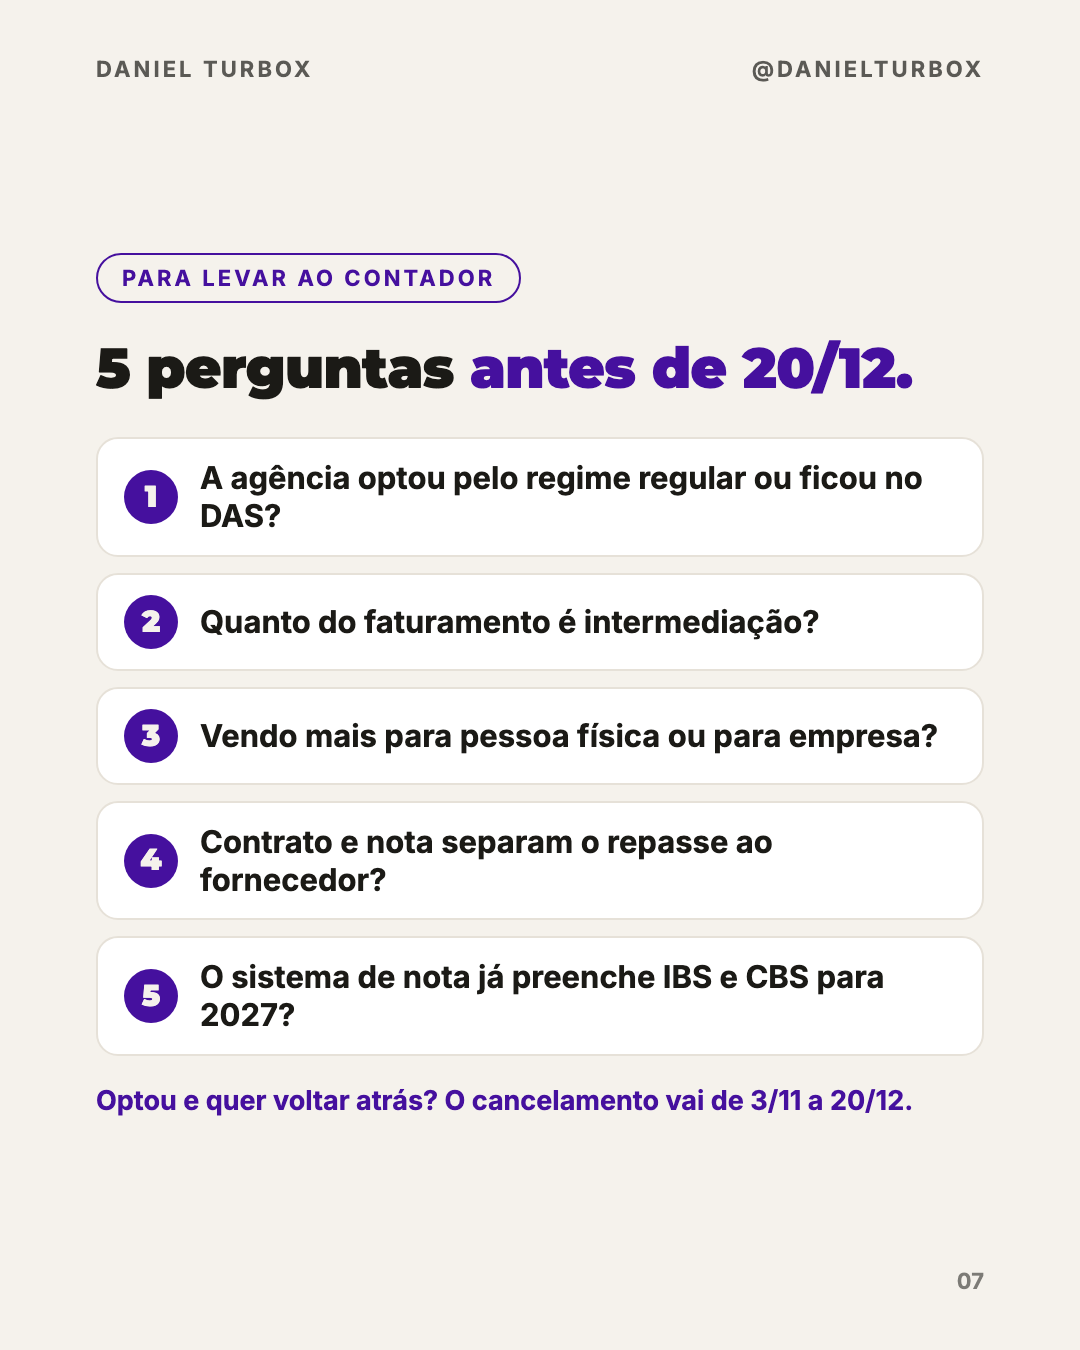
Quais perguntas levar ao contador antes de 20/12?
Estas são as cinco que eu levaria. Elas cabem numa reunião de meia hora.
A agência optou pelo regime regular ou ficou no DAS? Parece óbvio, mas muita gente não sabe o que o escritório fez em outubro.
Quanto do faturamento é intermediação? A regra do repasse vale para a intermediação. O que a agência vende de outro jeito pode ter outro tratamento.
Vendo mais para pessoa física ou para empresa? É o que pesa na lógica do Simples puro contra o híbrido.
Contrato e nota separam o repasse ao fornecedor? Se não separam, é a primeira coisa a ajustar.
O sistema que emite as notas já preenche IBS e CBS para 2027? O preenchimento passa a ser obrigatório. Melhor descobrir em dezembro do que na primeira venda de janeiro.
Se a resposta da primeira for “optamos” e a conversa mostrar que não fazia sentido, o cancelamento vai de 3/11 a 20/12. Depois disso, a escolha fica valendo para o semestre.
Em outubro eu escrevi sobre o outro lado dessa história, a conversa com o cliente quando a reforma mexer no preço da passagem: Reforma tributária e passagem aérea: o que eu faria agora. Aquele texto é sobre o preço que o cliente vê. Este é sobre o imposto que a agência paga.
Se este texto ajudou, manda para o colega de agência que ainda não marcou essa conversa com o contador.
Perguntas frequentes
Ainda dá para optar pelo Simples híbrido para janeiro de 2027?
Não. Pela Receita Federal, a opção para o período de janeiro a junho de 2027 foi de 1º/09 a 30/10/2026. Quem optou pode cancelar de 3/11 a 20/12/2026.
A agência de viagens vai pagar 11,3% de CBS?
Não necessariamente. 11,3% é a proposta do TCU para a alíquota de referência, que o Senado fixa até 15/12. Quem fica no DAS recolhe IBS e CBS dentro do Simples, e na intermediação vale a alíquota da hotelaria, com redução de 40%.
O imposto da agência incide sobre o valor total da viagem?
Na intermediação, não. A base é o valor cobrado do cliente menos o que foi repassado aos fornecedores, com base no documento do agenciamento. Comissões e incentivos de terceiros entram na base.
MEI que vende viagem pode escolher o híbrido?
Não. Segundo o g1, MEI e nanoempreendedor ficam obrigatoriamente no Simples puro.
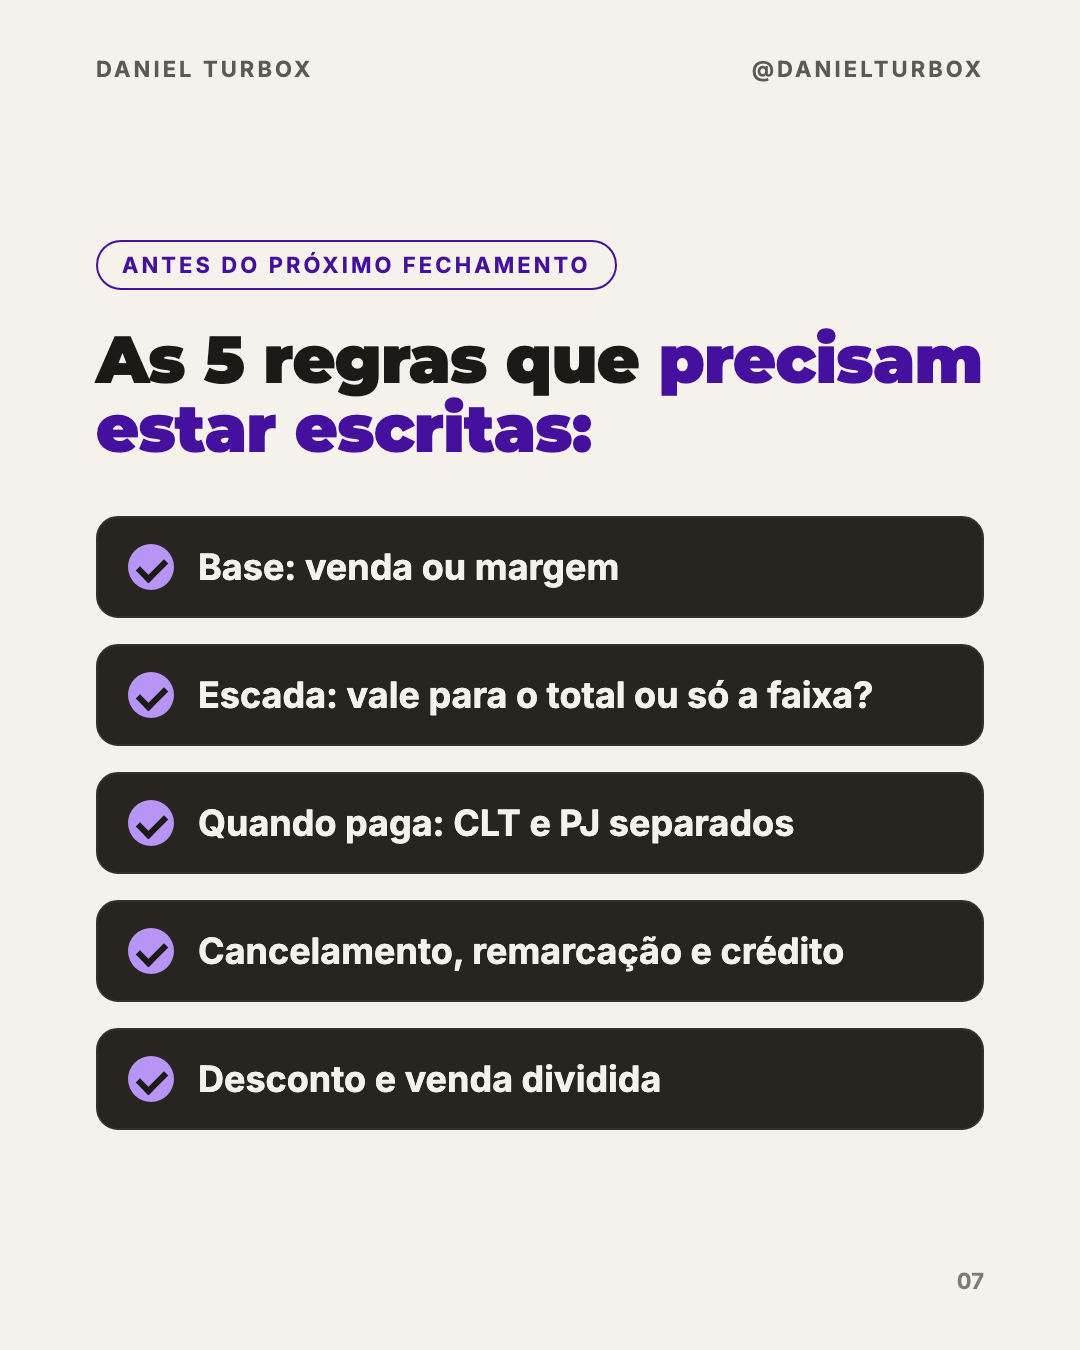
Comissionamento em agência de viagens funciona quando a agência decide e escreve três coisas: sobre o que a comissão é calculada (valor vendido ou margem), quando ela é paga e o que acontece se a viagem for cancelada. As respostas mudam conforme quem vende: vendedor contratado pela CLT ou consultor parceiro com CNPJ. A maioria das agências tem os dois.
Resumo rápido
Comissão sobre a margem paga quem traz lucro. Comissão sobre a venda paga quem traz volume, e às vezes premia o desconto.
Com vendedor CLT, a lei já responde parte das perguntas: prazo de pagamento, cancelamento e reflexos no salário.
Com consultor PJ, quem responde é o contrato de parceria, e a parceria precisa ser de verdade: autonomia, nota fiscal e repasse por resultado.
Antes de começar: eu não sou advogado nem contador. O que está aqui é o lado operacional, do jeito que as agências trabalham, com a base legal citada no fim para você levar a quem cuida do seu jurídico e da sua contabilidade.
Por que a comissão vira briga na agência?
Porque quase sempre ela mora na cabeça do dono.
A regra foi combinada de boca, anos atrás, com o primeiro vendedor. Depois entrou outra pessoa, veio um consultor home office, apareceu a primeira viagem cancelada, o primeiro cliente dividido entre dois atendentes, o primeiro desconto dado para fechar. E cada caso foi resolvido de um jeito.
No fechamento do mês, o vendedor faz uma conta e o dono faz outra. Ninguém está mentindo. Só não existe uma regra para os dois conferirem.
Por isso eu começo qualquer conversa sobre comissão pela mesma pergunta: está escrito? Se não está, o primeiro trabalho não é mudar o percentual. É escrever o que já existe.
Comissão sobre a venda ou sobre a margem: qual escolher?
São os dois modelos principais do mercado, e valem tanto para o vendedor CLT quanto para o parceiro PJ.
Sobre a venda: o vendedor recebe um percentual do valor total vendido. É simples de calcular e fácil de explicar.
Sobre a margem (rentabilidade): o vendedor recebe uma parte do que a venda deixou para a agência. É o valor pago pelo cliente menos o que foi para os fornecedores e os custos daquela venda, como taxa do cartão, brinde e envio.
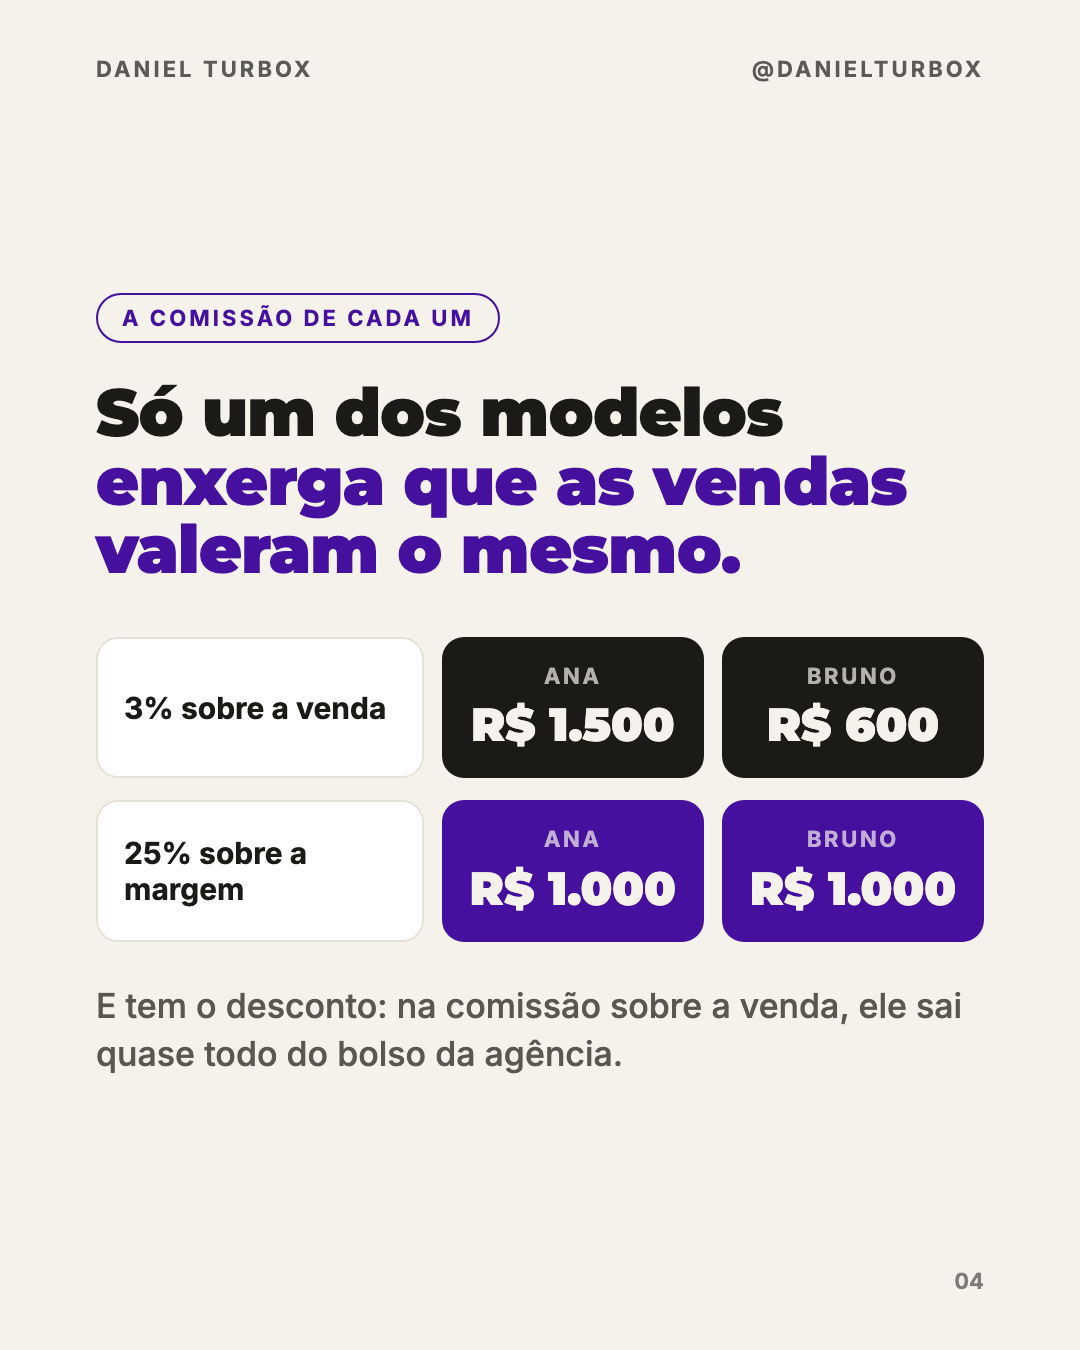
Um exemplo, com números ilustrativos. A Ana vendeu um pacote de R$ 50 mil, que deixou R$ 4 mil de margem para a agência. O Bruno vendeu um roteiro de R$ 20 mil, montado com mais serviço, que também deixou R$ 4 mil.
Com 3% sobre a venda, a Ana recebe R$ 1.500 e o Bruno, R$ 600.
Com 25% sobre a margem, os dois recebem R$ 1.000.
Para a agência, as duas vendas valeram o mesmo. Só um dos modelos enxerga isso.
Tem outro efeito, menos visível: o desconto. Na comissão sobre a venda, o vendedor que dá 5% de desconto para fechar quase não sente no bolso; quem sente é a agência. Na comissão sobre a margem, o desconto sai dos dois. A conversa sobre desconto fica bem mais madura.
A minha preferência é pela margem. Ela só funciona, porém, se a agência souber calcular a margem de cada venda, inclusive a taxa de serviço (a DU), que muitas vezes é a única receita de uma passagem aérea. Se hoje você não sabe quanto cada venda deixou, comece por aí antes de trocar o modelo.
Over, escada e meta de equipe: quando usar?
São complementos do modelo principal, não substitutos.
Over de equipe: um adicional pago a todos quando a agência bate a meta do mês. Exemplo: o vendedor recebe 10% e, com a meta batida, ganha mais 4 pontos sobre as vendas daquele mês. Serve para criar o “nós”: ninguém ganha o over sozinho.
Escada (comissão por gatilhos): o percentual sobe conforme o vendedor passa de patamares. Exemplo: 6% até R$ 10 mil de margem, 7% de R$ 10 mil a R$ 20 mil e 8% acima disso.
A escada tem uma armadilha que eu vejo gerar mais discussão do que o próprio percentual: o novo percentual vale para o mês inteiro ou só para o que passou do patamar?
Se o vendedor fecha o mês com R$ 20.500 de margem e os 8% valem para tudo, a conta é uma. Se valem só para os R$ 500 que passaram de R$ 20 mil, é outra. As duas formas são legítimas. A que não funciona é não dizer qual é.
Com parceiro PJ, prefira a escada e o bônus por resultado ao over de equipe com meta imposta. Parceiro com meta obrigatória e cobrança de chefe começa a parecer funcionário, e isso tem consequência (já explico abaixo).
Vendedor CLT ou consultor PJ: o que muda na comissão?
Os dois formatos são comuns no turismo, e muitas agências misturam: equipe interna contratada e consultores parceiros, muitas vezes home office, vendendo com a estrutura da agência. O modelo de cálculo pode ser o mesmo. O que muda é o resto.
Como recebe. CLT: salário (fixo ou só comissão) com a comissão na folha. PJ: repasse da comissão contra nota fiscal da empresa dele.
Quando recebe. CLT: todo mês, com prazo máximo definido em lei. PJ: o que o contrato disser, em geral depois que a agência recebe.
Viagem cancelada. CLT: a agência não pode tirar a comissão de volta, salvo exceção rara. PJ: o contrato pode prever a devolução do repasse.
13º, férias, FGTS e descanso semanal. CLT: a comissão entra no cálculo de todos. PJ: não tem nenhum deles. É empresa prestando serviço para empresa.
Custo para a agência. CLT: a comissão de 3% custa mais que 3%, por causa dos encargos. PJ: o repasse é o custo, e o parceiro cuida dos impostos dele.
O cuidado principal. CLT: cumprir prazo e reflexos. PJ: manter a parceria como parceria, sem virar emprego disfarçado.
Agora, cada um com mais detalhe.
Como funciona a comissão do vendedor CLT?
Tudo nesta seção vale só para quem tem carteira assinada.
Prazo. A comissão é paga todo mês, com um extrato das vendas fechadas. Empresa e funcionário podem combinar outra data, mas ela não pode passar de três meses depois que a venda foi aceita (Lei 3.207/1957, art. 4º). Pense numa viagem vendida em março para embarque em dezembro: pagar a comissão só depois do check-out não cabe nesse prazo.
Viagem cancelada. A lei só autoriza tirar de volta uma comissão já paga se o comprador ficar insolvente, sem condições de pagar (art. 7º da mesma lei). Desistência e simples atraso de pagamento não entram, e os tribunais vêm decidindo assim mesmo quando há cláusula no contrato.
Salário. A comissão integra o salário (CLT, art. 457). Por isso entra no 13º, nas férias, no FGTS e no descanso semanal remunerado (Súmula 27 do TST). Quem recebe só comissão tem garantido pelo menos o salário mínimo no mês (Constituição, art. 7º, VII).
Na prática, o que resolve a maior parte dos problemas é definir quando uma venda conta como fechada. Por exemplo: sinal confirmado e reserva confirmada pelo fornecedor. A partir daí, a comissão é do vendedor, e o prazo começa a contar.
Como funciona o repasse do consultor parceiro PJ?
Aqui a lógica é de parceria entre empresas. O consultor tem CNPJ (existe inclusive a ocupação de agente de viagens independente no MEI), usa a estrutura da agência para vender e recebe uma parte do que a venda deixou.
O que costuma funcionar no dia a dia:
Repasse sobre a margem. O consultor fica com uma fatia da receita da agência naquela venda. O percentual depende do que a agência entrega: fornecedores, sistema de reservas, emissão, financeiro, suporte em viagem.
Pagamento depois do recebimento. A agência repassa quando o dinheiro dela entra, contra nota fiscal do consultor. Para o PJ, esse modelo é natural.
Cancelamento no contrato. Se a agência devolve a receita ao cliente ou ao fornecedor, o contrato pode prever que o repasse também volta, ou que fica só a parte da multa que ficou com a agência.
Carteira de clientes. O cliente que o parceiro trouxe é de quem? Se ele sair, leva? Escreva isso no começo, não na despedida.
O que mantém o PJ como parceiro, e não como funcionário?
A lei permite contratar autônomo, com ou sem exclusividade, desde que as formalidades sejam cumpridas (CLT, art. 442-B). Mas o que vale é a rotina, não o papel. Se o “parceiro” tem chefe dando ordens, horário controlado, ponto, meta com punição e não pode recusar trabalho, a Justiça pode entender que existe vínculo de emprego (CLT, art. 3º). Aí a conta da CLT vem inteira, para trás: 13º, férias, FGTS e o resto.
O assunto ainda está em discussão no Supremo Tribunal Federal (Tema 1.389, sobre a validade da contratação de autônomos e PJ). Enquanto não há uma tese final, cada caso é julgado pelos fatos.
No operacional, eu olharia para estes sinais:
o parceiro organiza a própria agenda e o próprio jeito de atender;
recebe por resultado, sem um “fixo” mensal que funcione como salário;
emite nota fiscal de cada repasse;
tem contrato escrito, com repasse, prazo, cancelamento e carteira;
não é cobrado nem punido como funcionário.
Se a sua realidade é de equipe com horário, chefe e meta diária, o formato certo provavelmente é CLT. Vale a conversa com o advogado antes de assinar.
E os casos do dia a dia, que valem para os dois?
Seja CLT ou PJ, escreva o que acontece nestas situações. São elas que geram a briga no fim do mês:
Remarcação: a venda continua sendo do mesmo vendedor? A diferença de tarifa gera comissão?
Multa de cancelamento que fica com a agência: gera comissão sobre essa parte?
Crédito para uma viagem futura: quando vira nova venda, a comissão é de quem?
Venda dividida: um atendeu, o outro fechou. Como divide?
Cliente da casa e indicação: cliente antigo da agência paga a mesma comissão que cliente novo trazido pelo vendedor?
Desconto: até quanto o vendedor pode dar sozinho? Acima disso, quem aprova?
E quem não vende? Back-office também entra?
Deveria. A pessoa da emissão, do financeiro e do pós-venda segura a venda que o vendedor fechou.
Para essas áreas, a comissão não costuma fazer sentido. O que funciona melhor é bônus por indicador, combinado no começo do período. Alguns exemplos que eu usaria numa agência:
emissões sem erro no mês;
pendências resolvidas antes do embarque;
conciliação do financeiro fechada no prazo;
avaliação do cliente no pós-viagem.
E nem todo prêmio precisa ser dinheiro. Reconhecimento, folga, treinamento e um encontro da equipe quando a meta sai também contam. Se a pessoa é CLT, confirme com o contador como o bônus entra na folha.
Como criar a política de comissão da agência, passo a passo
Se eu fosse escrever a política de uma agência hoje, faria nesta ordem:
Comece pelo objetivo da agência. Quer crescer a carteira? Pague mais por cliente novo. Quer cuidar de quem já compra? Fixo maior e comissão menor favorecem o relacionamento.
Separe os formatos. Liste quem é CLT e quem é parceiro PJ. A regra de cálculo pode ser a mesma; prazo, cancelamento e contrato não são.
Escolha a base: venda ou margem. Se for margem, defina o que entra no custo (taxa de cartão, antecipação, brinde, envio).
Defina o percentual por nível (júnior, pleno, sênior; ou faixas de parceiro) e use o mesmo acordo para todos do mesmo nível.
Escreva a escada e o over, se houver, dizendo se o novo percentual vale para o total ou só para a faixa.
Diga quando a venda conta como fechada e quando paga: no CLT, dentro do prazo da lei; no PJ, depois do recebimento, contra nota fiscal.
Escreva os casos do dia a dia: remarcação, multa, crédito futuro, venda dividida, cliente da casa e desconto.
Teste com três vendas reais do mês passado. Calcule pela regra nova e compare com o que foi pago. Se a conta surpreender alguém, ajuste antes de anunciar.
Valide com o contador e com o advogado, apresente por escrito e marque uma revisão a cada seis meses.
Modelo de política de comissão para copiar e adaptar
Um ponto de partida. Troque os campos entre colchetes pela realidade da sua agência e passe pelo contador e pelo advogado antes de usar.
Parte 1: regras que valem para todos
Objetivo. Esta política remunera [a margem que cada venda deixa para a agência / o volume vendido] e premia [clientes novos / fidelização].
Base de cálculo. [X%] sobre [valor da venda / margem da venda]. Margem é o valor pago pelo cliente menos fornecedores, taxa de serviço repassada, taxa de cartão e antecipação, brindes e envio.
Escada. [faixas e percentuais]. O novo percentual vale para [o total do mês / só a faixa].
Venda fechada. A venda conta como fechada quando [sinal confirmado + confirmação do fornecedor].
Casos do dia a dia. Remarcação: [regra]. Multa que fica com a agência: [regra]. Crédito futuro: [regra]. Venda dividida: [divisão]. Cliente da casa e indicação: [regra]. Desconto acima de [Z%] só com aprovação de [quem].
Revisão. Vale a partir de [data] e é revista a cada seis meses. Mudança só vale para vendas futuras e é comunicada por escrito.
Parte 2: vendedor CLT
Pagamento. Todo dia [N] do mês, com extrato das vendas fechadas no período. Prazo máximo de três meses depois do fechamento.
Cancelamento. Comissão de venda fechada não é descontada por desistência do cliente.
Over de equipe. [Y pontos] para todos quando a agência atingir [meta].
Folha. Comissões entram no 13º, nas férias, no FGTS e no descanso semanal, conforme cálculo da contabilidade.
Parte 3: consultor parceiro PJ (vai no contrato de parceria)
Repasse. [X%] da [margem / receita da agência] em cada venda do parceiro.
Pagamento. Até [N] dias depois do recebimento pela agência, contra nota fiscal do parceiro.
Cancelamento. Se a agência devolver a receita, o repasse correspondente [é devolvido / é abatido do próximo]. Se ficar multa com a agência, o parceiro recebe [regra].
Carteira. Clientes trazidos pelo parceiro [continuam com ele / ficam com a agência] se a parceria terminar.
Autonomia. O parceiro organiza a própria agenda e forma de trabalho e responde pelos próprios impostos.
Onde essa regra deveria morar?
No papel, junto com o resto do jeito de a agência trabalhar. A política de comissão é igual a qualquer processo: quando fica só na cabeça do dono, toda dúvida volta para ele, e cada caso é resolvido de um jeito.
Foi para tirar a agência da cabeça do dono que eu criei a Agência Organizada. É o método que eu uso na minha consultoria, num portal: assistentes de IA entrevistam você, por texto ou áudio, e transformam as respostas em documentos da agência, do processo comercial aos checklists da operação.
Um dos bônus conversa direto com este artigo: o Analista de Rentabilidade. Você passa as comissões, as taxas e os custos e pergunta qual é a contribuição de uma venda e o que muda se der desconto. Ele organiza os cenários; os números você confere. É a conta da Ana e do Bruno, feita com as vendas da sua agência.
O lançamento tem condição especial para as 30 primeiras agências. Os detalhes estão no site.
Perguntas frequentes
Qual é a comissão média de um agente de viagens?
Não existe um número único: depende do modelo (venda ou margem), do produto, do formato (CLT ou PJ) e de quanto a agência paga de fixo. Mais útil do que copiar a média é calcular quanto cada venda deixa para a agência e definir uma parte dessa margem que caiba no seu custo.
Posso descontar a comissão se o cliente cancelar a viagem?
Depende do formato. Para vendedor CLT, a lei só permite o estorno se o cliente ficar insolvente, e os tribunais vêm negando o desconto por desistência. Para parceiro PJ, vale o que estiver no contrato de parceria.
Consultor PJ tem direito a 13º e férias?
Não. Ele é uma empresa prestando serviço e recebe só o repasse combinado. Se a relação tiver subordinação, horário controlado e cobrança de funcionário, porém, a Justiça pode reconhecer vínculo de emprego, e aí esses direitos passam a ser devidos.
Posso pagar a comissão só depois do embarque do cliente?
Para parceiro PJ, sim, se estiver no contrato. Para vendedor CLT, a lei manda pagar mensalmente e permite outra data de até três meses depois do fechamento, o que não cobre viagens vendidas com muita antecedência.
Agente de viagens pode ser MEI?
Pode. A ocupação “agente de viagens independente” (CNAE 7911-2/00) está na lista de atividades permitidas ao MEI. Confira com o contador o limite de faturamento e as obrigações, como o Cadastur.
Fontes e base legal
Lei 3.207/1957, que regula a comissão do empregado vendedor: art. 3º (venda aceita), art. 4º (pagamento mensal e prazo máximo de um trimestre) e art. 7º (estorno só por insolvência do comprador).
CLT (Decreto-Lei 5.452/1943): art. 3º (quem é empregado), art. 442-B (contratação de autônomo), art. 457 (comissão integra o salário) e art. 466 (comissão é devida depois de concluída a venda).
Constituição Federal, art. 7º, VII: garantia de salário mínimo para quem recebe remuneração variável.
Súmulas do TST, Súmula 27: descanso semanal remunerado do comissionista.
Decisões sobre estorno de comissão por cancelamento, resumidas no Migalhas e no COAD.
Sim, a passagem aérea deve ficar mais cara com a reforma tributária. Quem avisou foi o CEO da Latam Brasil, e a mudança começa aos poucos em 2027. No seu lugar, eu avisaria o cliente antes da primeira cotação mais cara, com fonte e prazo, sem chutar porcentagem.
Resumo rápido
A Latam diz que a passagem sobe com a reforma, de forma gradual, a partir de 2027. Nenhuma das fontes que eu acompanhei traz percentual.
Se o preço subir antes disso, o motivo ainda não é a reforma. Não use ela como desculpa.
Meu método tem três pontos: quem disse, quando começa e o que ainda não se sabe. Mais abaixo tem mensagem pronta para copiar.
O que eu sei sobre a reforma e a passagem aérea (e o que ninguém sabe)
Três coisas, e todas vieram de quem está dentro do setor.
A primeira: o CEO da Latam Brasil, Jerome Cadier, disse que a tributação sobre a venda de passagens aumenta com a reforma e que o passageiro vai pagar mais caro. A fala saiu na PANROTAS.
A segunda é o prazo. A implementação começa em 2027 e avança ao longo dos oito anos seguintes.
A terceira é o que ainda falta: ninguém sabe quanto. A Alagev, associação das viagens corporativas, colocou a reforma entre os cinco desafios para o futuro das viagens e avisou que a alíquota sozinha não conta a história. O que vai pesar é como cada serviço for tributado e quais créditos puderem ser aproveitados.
A direção está dada. O tamanho, não.
Tem um detalhe que eu não deixaria passar. Na mesma ocasião, Cadier contou que a Latam paga hoje 90% a mais pelo combustível de aviação do que antes do início da guerra, em meio à crise no Oriente Médio. Se a passagem do seu cliente subir antes de 2027, a reforma ainda nem começou a valer.
Por que eu trato isso como assunto de balcão, e não só de contador
Porque quem vai ouvir “por que ficou mais caro?” não é o contador. É quem atende o cliente no WhatsApp.
Meu primeiro emprego no turismo foi na central de reservas da TAM, aos 17. Já são 25 anos dos dois lados: o de quem atende o cliente e o de quem constrói as ferramentas que o atendente usa. Se esse tempo me deixou uma convicção, é esta: o cliente aceita preço alto quando entende o motivo. O que ele não aceita é surpresa.
Acontece que o seu cliente não lê a PANROTAS. Não sabe o que é IBS nem CBS, e nem precisa saber. Ele só vai ver um número maior do que esperava e tirar a conclusão mais rápida, que também é a pior para você: “a agência ficou cara”.
Daí para o “achei mais barato” é um passo.
Quem já atendeu balcão conhece essa frase de cor. Às vezes o cliente achou mesmo, às vezes comparou coisas diferentes. Tanto faz. A confiança já saiu da conversa.
É a mesma lógica do voo atrasado. O passageiro avisado cedo fica chateado; o que descobre no portão fica furioso, e com razão. A informação é a mesma, só muda o momento. Dita antes, soa como cuidado. Dita depois, soa como desculpa.
Olha só como os grandes estão encarando isso. A Meliá reuniu os conselheiros dos seus hotéis no Brasil com especialistas em tributação, segundo a Revista Hotéis. Na pauta, ao lado de carga tributária e estrutura societária, estava a capacitação das equipes.
Uma rede hoteleira colocou treinamento de gente na mesma lista de imposto. Para mim, isso mostra onde a reforma vai aparecer: na ponta, na conversa com o cliente.
Como eu explicaria a reforma tributária para o cliente
A lógica é simples: falar da direção, do prazo e da fonte, sem prometer número. Você não precisa virar especialista em tributo. Precisa chegar antes.
Eu organizaria a conversa em três pontos:
Quem disse. “O CEO da Latam Brasil já avisou que a passagem vai ficar mais cara com a reforma.” Citar a fonte tira o peso das suas costas: quem falou foi a companhia aérea, não a agência.
Quando começa. Em 2027, aos poucos, ao longo de vários anos. O prazo tira o tom de alarme.
O que ainda não se sabe. Quanto vai subir. Dizer isso com calma passa mais segurança do que inventar um percentual que amanhã pode estar errado.
Na prática, uma mensagem curta resolve. Pode copiar e ajustar ao seu jeito de falar:
“Oi, [nome]! Uma informação para você já saber antes da próxima viagem: com a reforma tributária, o CEO da Latam Brasil avisou que a passagem aérea vai ficar mais cara. A mudança começa em 2027 e é gradual, então ainda não tem número fechado. Eu estou acompanhando e, quando a gente for cotar, te mostro o que mudou e por quê.”
Repara no que a mensagem não tem: percentual, tecnicês e pânico. O que ela tem é fonte, prazo e um agente que se mostra atento.
É disso que o cliente vai lembrar quando o preço mudar.
Três perguntas que vão chegar no seu WhatsApp
Dúvida de cliente não chega em forma de aula. Chega curta. Por isso eu deixaria estas três com resposta pronta na mão de quem atende.
“Já é por causa da reforma?”
Antes de 2027, não. Preço de passagem muda por vários motivos, e o próprio CEO da Latam citou o combustível como peso grande na conta da companhia hoje. Usar a reforma como desculpa para o preço de agora é o jeito mais rápido de perder credibilidade, porque uma hora o cliente descobre que ela nem tinha começado.
“Então é melhor eu comprar tudo agora?”
Aqui mora a tentação de usar a reforma para apressar a venda.
Eu não faria isso. Ninguém sabe ainda quanto a passagem vai subir, e venda empurrada pelo medo costuma voltar como cliente desconfiado. Se a viagem já está decidida, compre quando fizer sentido para a viagem. Se não está, a reforma não é motivo para decidir na pressa.
“Isso muda o nosso contrato?”
Essa vem do cliente corporativo, e eu não esperaria ela chegar. A Alagev fala em atenção a custos, créditos tributários e processos de contratação durante a transição. Se você atende empresa, puxe o assunto com o gestor de viagens agora, antes da renovação. A resposta fiscal pode vir depois, com o contador. O que conta agora é ele perceber que você está olhando para isso junto com ele.
O que eu faria na agência a partir desta semana
Nada disso exige sistema novo nem consultoria cara. São quatro movimentos:
Uma resposta só para a equipe. Salve a mensagem acima como resposta rápida no WhatsApp. Assim ninguém improvisa a própria versão.
Uma lista de quem avisar primeiro. Comece pelos clientes que viajam todo ano. São eles que vão comparar com o que pagaram da última vez.
Uma conversa com o seu contador. Segundo a Alagev, agências estão entre os segmentos com regime específico do IBS e da CBS. Eu levaria três perguntas: como esse regime se aplica à minha agência, que créditos vou poder aproveitar e o que muda nos meus processos de contratação.
Um lembrete no calendário. A implementação avança por oito anos. Uma mensagem só não resolve; volte ao assunto quando surgir novidade de fonte confiável.
O detalhe fiscal fica com quem entende de tributo. A conversa com o cliente fica com você.
O erro que eu mais temo é o agente esperar ter todas as respostas para só então falar. Aí o cliente já viu a cotação mais cara, já pesquisou sozinho e já tirou a conclusão dele.
Se este texto fez sentido, manda para aquele colega de agência que ainda não tocou nesse assunto com os clientes. Alguém vai ser a pessoa que o cliente procura quando ouvir falar da reforma. Eu prefiro que seja um agente de viagens.
Perguntas frequentes
A reforma tributária vai deixar a passagem aérea mais cara?
Segundo o CEO da Latam Brasil, sim. Ele afirmou que a tributação sobre a venda de passagens aumenta e que o passageiro vai pagar mais caro a partir da implementação.
Quando a reforma tributária começa a pesar no preço da viagem?
A implementação começa em 2027 e avança ao longo dos oito anos seguintes, pela fala de Cadier. A Meliá também trata 2027 como o início das mudanças.
Quanto a passagem aérea vai subir com a reforma?
Nenhuma das fontes citadas aqui traz percentual. O efeito depende de como cada serviço será tributado, então eu não prometeria número ao cliente.
O que o agente de viagens deve fazer agora?
Avisar o cliente antes da cotação, com fonte e prazo, e combinar uma resposta só com a equipe. A parte fiscal da agência é conversa para ter com o contador.
Anunciado em 19 de fevereiro pelo Banco Central, o chamado PIX ficou em evidência novamente nos últimos dias com a antecipação do registro das chaves de endereçamento para 5 de outubro.
Mas você já sabe o que é o PIX? Entende como ele pode ser positivo para nossas vidas e também para nossos negócios?
Hoje, transferências entre contas bancárias de diferentes instituições são feitas através de TEDs e DOCs e essas operações eletrônicas podem levar dias – e muitas delas acabam custando caro (alguns bancos tradicionais chegam a cobrar mais de R$20 por TED).
Em poucas palavras, o Pix é uma nova ferramenta para fazer transferências e pagamentos de forma rápida, sem limitação de horário, ou seja, 24 horas por dia, 7 dias por semana, e com liquidação quase instantânea (até 10 segundos). Chega de ter que esperar o pagamento “cair” na conta!
Para agências de viagens
Para as agências de viagens aumenta a segurança, já que muitas vezes trabalham com viagens em outras moedas e ter que esperar dias para receber o dinheiro entrar na conta pode gerar prejuízo ou desgaste com o cliente por variação cambial.
Isso sem falar nas emissões de bilhete de última hora ou ainda do cliente que fecha a viagem na sexta-feira depois do expediente bancário, enviaria o TED somente na segunda-feira, mas que muda de ideia no final de semana.
Compra muitas vezes é motivada por impulso e facilitar o pagamento/recebimento trará maior possibilidades de fechamentos.
Além da redução de custos, essa tecnologia poderá abrir oportunidades para novos produtos e serviços de bancos e fintechs. Empresas de tecnologia para o turismo também deverão ficar atentas as facilidades que o PIX possibilitará, como automações em emissões e conciliação dos pagamentos, por exemplo.
Quem desejar receber um PIX de forma simples e prática deverá, a partir de outubro, acessar o aplicativo da instituição em que possui conta e fazer o registro da chave, vinculando o número de telefone celular, e-mail ou CPF/CNPJ àquela conta específica.
Essas informações serão armazenadas em uma plataforma tecnológica desenvolvida e operada pelo BC, chamada Diretório Identificador de Contas Transacionais (DICT), um dos componentes do PIX.
Cronograma de marcos do PIX:
Agosto: divulgação do Regulamento PIX e manuais técnicos;
05/outubro: início do processo de registro de chaves de endereçamento;
03/novembro: início da operação restrita do PIX;
16/novembro: lançamento do PIX para toda a população.
O que você acha sobre essa excelente novidade e quais possibilidades você enxerga para nosso setor?